กรมสรรพสามิต
เลือกภาษา 


การจัดเก็บภาษีสรรพสามิต
รายละเอียดแยกตามประเทศสมาชิกอาเซียน
- ประเทศบรูไน
- ประเทศกัมพูชา
- ประเทศอินโดนีเซีย
- ประเทศลาว
- ประเทศมาเลเซีย
- ประเทศเมียนมาร์
- ประเทศฟิลิปปินส์
- ประเทศสิงคโปร์
- ประเทศไทย
- ประเทศเวียดนาม
เปรียบเทียบการจัดเก็บภาษีสรรพสามิตของประเทศสมาชิกอาเซียน
หน่วยงานที่จัดเก็บภาษีสรรพสามิต
หน่วยงานซึ่งดำเนินการจัดเก็บภาษีสรรพสามิตในสาธารณรัฐอินโดนีเชีย คือ กรมศุลกากรและสรรพสามิต (Directerate Genenal of Customs and Excise) รับผิดชอบภารกิจในการกำหนดนโยบายด้านศุลกากรและภาษีสรรพสามิต การดำเนินการตามนโยบาย ตลอดจนการออกกฎหมาย หลักเกณฑ์และวิธีการ รวมทั้งแนวทางปฏิบัติที่เกี่ยวข้องกับการศุลกากรและภาษีสรรพสามิต นอกจากนั้น ยังรวมไปถึงการให้คำแนะนำและการประเมินผลในเรื่องดังกล่าว
โครงสร้างของกรมศุลกากรและสรรพสามิต
(Directerate Genenal of Customs and Excise)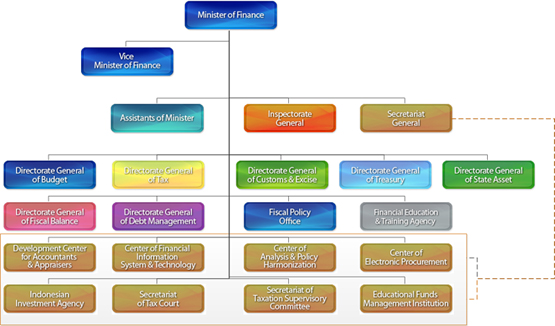
(ที่มา : http://www.kemenkeu.go.id/en/Page/orgchart)
ผู้มีหน้าที่เสียภาษีสรรพสามิต
ผู้ที่มีหน้าที่เสียภาษีสรรพสามิต คือ ผู้นำเข้า และผู้ผลิตสินค้า
สินค้าและบริการที่จัดเก็บ
สินค้าที่รัฐบาลอินโดนีเซียดำเนินการจัดเก็บภาษีสรรพสามิต คือ ผลิตภัณฑ์แอลกอฮอล์ ยาสูบ และสินค้าฟุ่มเฟือย
(1) ผลิตภัณฑ์แอลกอฮอล์ จำแนกเป็นเครื่องดื่มแอลกอฮอล์ เครื่องดื่มผสมแอลกอฮอล์ และหัวเชื้อแอลกอฮอล์
(2) ยาสูบ มีสองประเภท คือ ยาสูบที่ทำจากเครื่องจักร และยาสูบที่มวนเอง
(3) สินค้าฟุ่มเฟือย
- เครื่องใช้ในครัวเรือน,เครื่องทำความเย็น, เครื่องทำความร้อน,อุปกรณ์รับสัญญาณกระจายเสียง
- อุปกรณ์กีฬา เครื่องใช้และอุปกรณ์ตกแต่ง
- แอร์ เครื่องล้างจาน เครื่องอบแห้ง และอุปกรณ์ไฟฟ้า
- เครื่องบันทึกวิดีโอ และอุปกรณ์เครื่องเล่น
- อุปกรณ์ถ่ายภาพและภาพยนต์ และอุปกรณ์เสริมที่เกี่ยวข้อง
- ที่พักอาศัยหรูหรา เช่น บ้าน อพาร์ทเมนต์ คอนโดมีเนียม ทาวเฮาส์ เป็นต้น
- น้ำหอม
- เรือและยานพาหนะทางน้ำ เรือแจว เรือแคนู เว้นแต่ที่ใช้ในกิจการของรัฐหรือการขนส่งสาธารณะ
- เครื่องดนตรี
- เครื่องใช้ที่ทำจากหนัง หรือหนังเทียม
- พรมที่ทำจากผ้าไหมหรือขนสัตว์
- เครื่องแก้วคริสตัลที่ใช้เพื่อโต๊ะอาหาร เครื่องครัว การประดับตกแต่ง สำนักงาน การตกแต่งภายใน หรือวัตถุประสงค์อื่นที่คล้ายคลึงกัน
- เครื่องใช้ที่บางส่วนหรือทั้งหมดทำจากโลหะมีค่า หรือเคลือบด้วยโลหะมีค่าหรือมีส่วนผสมดังกล่าว และ/หรือมีไข่มุกหรือมีส่วนผสมของไข่มุก
- บอลลูน เรือเหาะ และเครื่องบินที่ไม่ได้ขับเคลื่อนโดยเครื่องยนต์
- ปืนลูกซอง กระสุนปืน อาวุธปืน และอาวุธอื่น ๆ เว้นแต่ที่ใช้ในกิจการของรัฐ
- รองเท้า
- เฟอร์นิเจอร์และอุปกรณ์ติดตั้งในบ้านและสำนักงาน
- เครื่องใช้ที่ทำจากพอรช์เลน ดินขาว (china clay) หรือเซรามิค
- เครื่องใช้ที่ทั้งหมดหรือบางส่วนทำจากหิน
- พรมที่ทำจากขนสัตว์ละเอียด
- อากาศยานบินที่ไม่ได้ใช้ในกิจการของรัฐหรือการขนส่งทางพาณิชย์
- เรือท่องเที่ยวหรูหรา เว้นแต่ที่ใช้ในกิจการของรัฐหรือการขนส่งสาธารณะ
(4) ยานพาหนะ/รถยนต์
- ยานพาหนะที่บรรทุกผู้โดยสารน้อยกว่า 10 คน
- รถเก๋ง (sedan)/รถกระบะ (station wagon)
- รถยนต์ประเภทอื่น (จำแนกประเภทตามระบบเครื่องยนต์และขนาดความจุ)
- ยานพาหนะที่บรรทุกผู้โดยสารได้ 10 – 15 คน
- ยานพาหนะที่มีห้องโดยสารสองห้อง
- ยานพาหนะที่ใช้งานเพื่อวัตถุประสงค์พิเศษ เช่น รถกอลฟ์ทุกชนิด รถที่ใช้เดินทางบนหิมะ หาดทรายหรือภูเขา รถพ่วงคาราวาน และรถกึ่งพ่วงที่ใช้เพื่อการอยู่อาศัยแล่ะตั้งแคมป์
- รถมอเตอร์ไซด์
ฐานภาษี
การเก็บภาษีสรรพสามิตจากสินค้าประเภทต่าง ๆ จะคิดคำนวณภาษีโดยใช้ฐานภาษีตามปริมาณ หรือตามมูลค่า หรือทั้งตามปริมาณและตามมูลค่า ขึ้นอยู่กับประเภทของสินค้านั้น ๆ เช่น
- กรณีเครื่องดื่มแอลกอฮอล์ใช้กำหนดอัตราร้อยละตามปริมาณ
- กรณียาสูบจะกำหนดอัตราร้อยละตามปริมาณและมูลค่า
- กรณีสินค้าฟุ่มเฟือยจะกำหนดอัตราร้อยละตามมูลค่า และ
- กรณีรถยนต์จะกำหนดอัตราภาษีตามมูลค่าของรถยนต์
จุดความรับผิด
กรณีสินค้าฟุ่มเฟือยการจัดเก็บภาษีสรรพสามิตรัฐจะดำเนินการจัดเก็บเป็นรายเดือนพร้อมกับภาษีมูลค่าเพิ่ม
อัตราภาษี
- อัตราภาษีสินค้าฟุ่มเฟือย
ที่มา : Indonesian Pocket Tax Book,PWC,2015กลุ่มสินค้า อัตราภาษี (LST) 10 20 30 40 50 75 เครื่องใช้ในครัวเรือน,เครื่องทำความเย็น, เครื่องทำความร้อน,อุปกรณ์รับสัญญาณกระจายเสียง • • อุปกรณ์กีฬา เครื่องใช้และอุปกรณ์ตกแต่ง • • • แอร์ เครื่องล้างจาน เครื่องอบแห้ง และอุปกรณ์ไฟฟ้า • • เครื่องบันทึกวิดีโอ และอุปกรณ์เครื่องเล่น • อุปกรณ์ถ่ายภาพและภาพยนต์ และอุปกรณ์เสริมที่เกี่ยวข้อง • ที่พักอาศัยหรูหรา เช่น บ้าน อพาร์ทเมนต์ คอนโดมิเนียม ทาวเฮาส์ • น้ำหอม • เรือและยานพาหนะทางน้ำ เรือแจว เรือแคนู เว้นแต่ที่ใช้ในกิจการของรัฐหรือการขนส่งสาธารณะ • • เครื่องดนตรี • เครื่องใช้ที่ทำจากหนัง หรือหนังเทียม • พรมที่ทำจากผ้าไหมหรือขนสัตว์ • เครื่องแก้วคริสตัลที่ใช้เพื่อโต๊ะอาหาร เครื่องครัว การประดับตกแต่ง สำนักงาน
การตกแต่งภายใน หรือวัตภุประสงค์อื่นที่คล้ายคลึงกัน• เครื่องใช้ที่บางส่วนหรือทั้งหมดทำจากโลหะมีค่า หรือเคลือบด้วยโลหะมีค่าหรือมีส่วนผสมดังกล่าว และ/หรือมีไข่มุกหรือมีส่วนผสมของไข่มุก • • บอลลูน เรือเหาะ และเครื่องบินที่ไม่ได้ขับเคลื่อนโดยเครื่องยนต์ • ปืนลูกซอง กระสุนปืน อาวุธปืน และอาวุธอื่น ๆ เว้นแต่ที่ใช้ในกิจการของรัฐ • • รองเท้า • เฟอร์นิเจอร์และอุปกรณ์ติดตั้งในบ้านและสำนักงาน • เครื่องใช้ที่ทำจากพอรช์เลน ดินขาว (china clay) หรือเซรามิค • เครื่องใช้ที่ทั้งหมดหรือบางส่วนทำจากหิน
โดยไม่รวมขอบหิน• พรมที่ทำจากขนสัตว์ละเอียด • อากาศยานบินที่ไม่ได้ใช้ในกิจการของรัฐหรือการขนส่งทางพาณิชย์ • เรือท่องเที่ยวหรูหรา เว้นแต่ที่ใช้ในกิจการของรัฐหรือการขนส่งสาธารณะ •
- อัตราภาษีรถยนต์ กำหนดอัตราเป็นร้อยละจากมูลค่าของรถยนต์ (Ad Valorem) ซึ่งจะมีอัตราภาษีของรถยนต์ซึ่งกำหนดเป็นอัตราร้อยละของมูลค่าของรถยนต์จะ แตกต่างกันไปตามชนิดของรถยนต์ โดยแบ่งออกเป็น 4 ชนิด ได้แก่ รถยนต์นั่ง (Sedan) รถตู้อเนกประสงค์ (Multi Purpose Vehicle : MPV) รถสปอร์ตเอนกประสงค์ (Sport Utility Vehicle: SUV) และรถยนต์กระบะ และแปรผันตามขนาดของเครื่องยนต์
ที่มา : Indonesian Pocket Tax Book,PWC,2015ประเภทยานพาหนะ ระบบขับเคลื่อน ระบบเครื่องยนต์ ความจุกระบอกสูบ (CC) อัตราภาษี
LSTยานพาหนะที่บรรทุกผู้โดยสารน้อยกว่า 10 คน -รถเก๋ง/รถยนต์นั่งอเนกประสงค์ ทุกประเภท ระบบการจุดระเบิดด้วยประกายไฟ 1500
>1500 - 3000
>300030%
40%
75%ระบบการจุดระเบิดด้วยการอัด(เครื่องยนต์ดีเซล/กึ่งดีเซล) 1500
>1500 - 2500
>250030%
40%
75%-นอกเหนือจากรถเก๋ง/รถยนต์นั่งอเนกประสงค์ 4X2 ระบบการจุดระเบิดด้วยประกายไฟ <1500
>1500 - 2500
>2500 - 3000
>300010%
20%
40%
75%ระบบการจุดระเบิดด้วยการอัด (เครื่องยนต์ดีเซล/กึ่งดีเซล) <1500
>1500 - 2500
>250010%
20%
75%4X4 ระบบการจุดระเบิดด้วยประกายไฟ <1500
>1500 - 3000
>300030%
40%
75%ระบบการจุดระเบิดด้วยการอัด (เครื่องยนต์ดีเซล/กึ่งดีเซล) <1500
>1500 - 2500
>250030%
40%
75%ยานพาหนะที่บรรทุกผู้โดยสารได้ 10-15 คน ทุกประเภท ทุกประเภท ทุกประเภท 10% ยานพาหนะที่มีห้องโดยสารสองห้อง ทุกประเภท ทุกประเภท ทุกประเภท 20% ยานพาหนะที่ใช้เพื่อวัตถุประสงค์พิเศษ รถกอล์ฟทุกชนิด
รถที่ใช้เดินทางบนหิมะหาดทรายและภูเขา
รถพ่วงคาราวานและรถกึ่งพ่วงที่ใช้เพื่อการอยู่อาศัยและตั้งแคมป์50%
60%
75%รถมอเตอร์ไซค์ >250-500
>500 - อัตราภาษียาสูบ อัตราภาษีบุหรี่คิดตาม % ของราคาขายและ % ของราคาขายปลีก (HJE) ในบุหรี่สามประเภทหลักในปี ค.ศ. 2005
ที่มา : Sarah Barber, Sri Moertiningsih Adioetomo, Abdillah Ahsan, Diahhadi Setyonaluri,Tobacco economics in Indonesia, Paris: International Union Against Tuberculosis and Lung Disease; 2008.ประเภทบุหรี่ อัตราภาษีบุหรี่ % ของราคาขาย % ของราคาขายปลีก (HJE) บุหรี่ kretekที่ผลิตด้วยเครื่องจักร (SKM)
46.0
37.7
บุหรี่ขาว (SPM)
39.9
34.2
บุหรี่ kretekทำด้วยมือ
21.4
18.0
ค่าเฉลี่ย
36.8
30.7
- อัตราภาษีเครื่องดื่มแอลกอฮอล์
- Ethyl Alcohol or Ethanol
ประเภท มีส่วนผสมของเอทิลแอลกอฮอล์ ภาษีสรรพสามิต (ต่อลิตร) ผลิตภัณฑ์ในประเทศ ผลิตภัณฑ์นำเข้า สำหรับเอทิลแอลกอฮอล์ทุกชนิด, ทุกระดับ และทุกประเภท Rp. 20,000 Rp. 20,000
- Beverages Containing Ethyl Alcohol
ประเภท มีส่วนผสมของเอทิลแอลกอฮอล์ ภาษีสรรพสามิต (ต่อลิตร) ผลิตภัณฑ์ในประเทศ ผลิตภัณฑ์นำเข้า A1 1% Rp. 2,500 Rp. 2,500 A2 1%-5% Rp. 3,500 Rp. 5,000 B1 >5% - 15% Rp. 5,000 Rp. 20,000 B2 >15% - 20% Rp. 10,000 Rp. 30,000 C >20% Rp. 26,000 Rp. 50,000
- Concentrate Contain Ethyl Alcohol
ประเภท มีส่วนผสมของเอทิลแอลกอฮอล์ ภาษีสรรพสามิต (ต่อลิตร) ผลิตภัณฑ์ในประเทศ ผลิตภัณฑ์นำเข้า สำหรับหัวเชื้อเครื่องดื่มทุกชนิด ทุกระดับและทุกประเภท ที่มีวัตถุดิบหรือมีกระบวนการในการผลิตเครื่องดื่มที่มีส่วนผสมของแอลกอฮอล์ Rp. 50,000 Rp. 50,000
- Ethyl Alcohol or Ethanol
